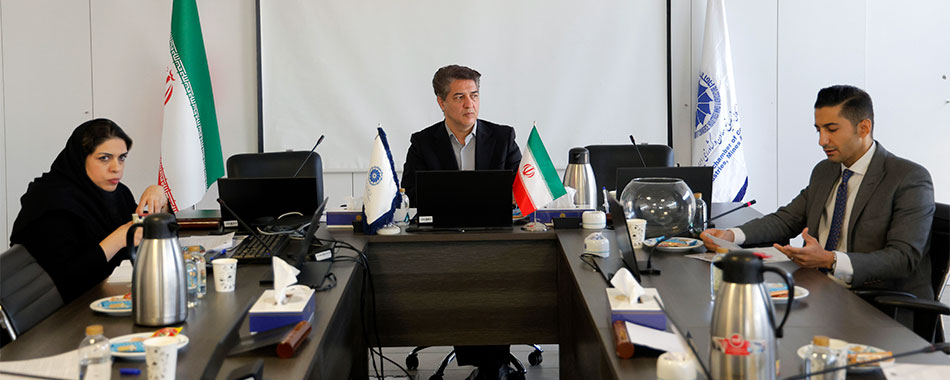
نشست کارگروه تخصصی کمیته حمایت از کسبوکار با دستور جلسه «اصلاح معیارهای اخذ عوارض سالانه آلایندگی از وسایط نقلیه، موضوع بند ب ماده ۲۹ قانون مالیات بر ارزشافزوده» به درخواست کمیسیون استاندارد، محیطزیست، توسعه پایدار و آب اتاق ایران و اتحادیه صنایع بازیافت ایران در تاریخ 1405/07/01 در محل اتاق ایران برگزار شد.
این موضوع برای نخستین بار در جلسه ۲۰ خردادماه مورد بحث و بررسی قرار گرفته بود.
محمد اسکندری، مدیر دبیرخانه کمیته حمایت از کسبوکار با اشاره به نقش و جایگاه قانونی این کمیته در اصلاح قوانین مخل کسبوکار، گفت: ریاست این کمیته بر عهده معاون حقوقی رئیسجمهوری و دبیری آن بر عهده رئیس اتاق ایران است.
در کمیته حمایت از کسبوکار میتوان حتی به مقررات بالادستی نیز، درصورتیکه مخل کسبوکار باشند، ورود کرد؛ هرچند برخی هنوز به این باور نرسیدهاند.
او در ادامه به دستور جلسه پرداخت و افزود: در خردادماه به درخواست کمیسیون استاندارد، محیطزیست، توسعه پایدار و آب اتاق ایران و اتحادیه صنایع بازیافت ایران، موضوع اصلاح معیارهای اخذ عوارض سالانه آلایندگی از وسایط نقلیه در دستور کار کارگروه تخصصی کمیته حمایت از کسبوکار قرار گرفت.
اجماع نظرات در آن نشست این بود که ماده ۲۹ قانون مالیات بر ارزشافزوده به دلیل ابهاماتی که دارد، نیازمند اصلاح است.
اسکندری تصریح کرد: ابهام اصلی درباره محل هزینهکرد درآمدهای حاصل از این ماده بود و بر اساس همین موضوع، کمیته حمایت از کسبوکار اصلاحاتی را روی متن پیشنهادی انجام داده است.
تغییر مبنای محاسبه عوارض آلایندگی
بر اساس پیشنهاد مطرحشده، پیشنویس لایحهای برای اصلاح ماده ۲۹ قانون مالیات بر ارزشافزوده تنظیم شده است.
یکی از محورهای اصلی این پیشنهاد، مشخص شدن محل هزینهکرد عوارض سالانه خودرو و اطمینان از هزینه شدن این منابع برای ارائه خدمات متناسب با هدف دریافت عوارض است.
در بخش دیگری از پیشنهاد، قرار است ارتباط عوارض آلایندگی با شماره پلاک، سن و قیمت خودرو قطع شود و این عوارض با عملکرد واقعی خودرو، بهویژه میزان و مسیر پیمایش آن، ارتباط پیدا کند. همچنین استفاده از سامانههای OBD در کنار معاینه فنی سالانه خودرو و بهرهگیری از ظرفیت دوربینهای مستقر در محدودههای کنترل آلودگی و طرح ترافیک برای محاسبه و دریافت عوارض آلایندگی پیشنهاد شده است.
بر اساس متن پیشنهادی، شوراهای عالی هماهنگی ترافیک استانها و در تهران شورای عالی هماهنگی ترافیک شهر تهران میتوانند با پیشنهاد شهرداریها، ادارات کل حفاظت محیطزیست یا پلیس راهور فراجا، بر اساس ظرفیت زیستی و توان خودپالایی مناطق شهری، محدودههای ممنوعه یا محدودههای کنترل آلودگی هوا را تعیین کنند.
میزان مجاز ورود خودرو و عوارض آلایندگی نیز میتواند بر اساس شرایط محیطی، زمان، کیفیت هوا و بار ترافیکی بهصورت شناور و برخط تعیین شود.
در این پیشنهاد تأکید شده است که همه وسایل نقلیه ورودی به این محدودهها، بهاستثنای ناوگان حملونقل عمومی، بر اساس تعرفه تعیینشده و نتیجه معاینه فنی خود مشمول پرداخت عوارض آلایندگی شوند. همچنین وزارت صنعت، معدن و تجارت با همکاری سازمان ملی استاندارد موظف شود طی پنج سال از تصویب قانون، استاندارد خودروهای داخلی و وارداتی را ارتقا داده و زمینه تجهیز خودروها به سامانههای OBD را فراهم کند.
بر اساس پیشنهاد دیگر، شهرداریها باید گزارش روزانه میزان تردد در محدودههای کنترل آلودگی را به تفکیک خودروهای شخصی، دولتی، ناوگان حملونقل عمومی و تاکسیهای اینترنتی و همچنین نحوه محاسبه عوارض آلایندگی هر محدوده را بهصورت عمومی منتشر کنند.
در بخش مربوط به نحوه هزینهکرد منابع نیز پیشنهاد شده است عوارض و جریمههای موضوع بندهای «الف» و «ب» ماده ۲۹ مستقیماً به حساب شهرداری یا دهیاری مرتبط با محدوده کنترل ترافیکی واریز شود و صد درصد درآمد حاصل از این عوارض برای کمک به توسعه و نوسازی ناوگان حملونقل عمومی هزینه شود.
اسکندری پس از قرائت متن پیشنهادی، گفت: با توجه به اهمیت موضوع و همچنین برگزاری نخستین جلسه و بررسی پیشنهادهای ارائهشده، این موضوع در دستور کار جلسه دوم کارگروه تخصصی قرار گرفته است و در این نشست تلاش میشود با جمعبندی نظر نمایندگان دستگاههای ذیربط، پیشنهاد نهایی برای ارائه به صحن کمیته حمایت از کسبوکار تدوین شود.
عوارض آلایندگی و ایراد به معیار پلاک خودرو
امین صدرنژاد، نماینده کمیسیون استاندارد، محیطزیست، توسعه پایدار و آب اتاق ایران و دبیرکل اتحادیه صنایع بازیافت ایران، گفت: ماده ۲۹ قانون مالیات بر ارزشافزوده مقرر کرده است صاحبان خودروها علاوه بر عوارض سالانه، باید در شهرهای آلوده عوارض آلایندگی نیز پرداخت کنند.
در ماده ۴۱ نیز محل هزینهکرد این منابع مشخص شده است؛ در بند «الف» منابع به حساب شهرداری واریز میشود و در بند «ب» باید صرف نوسازی ناوگان عمومی شود.
او افزود: در بند «الف» محل مشخصی برای هزینهکرد منابع تعیین نشده و به نظر میرسد به دلیل عدمکفایت محل هزینه کرد، موضوع نوسازی ناوگان عمومی در بند «ب» نیز مورد توجه قرار گرفته است.
صدرنژاد ادامه داد: از بُعد شرعی نیز ایرادهایی وجود دارد. برای مثال، خودرویی که پلاک تهران دارد، فارغ از اینکه در کجای کشور تردد کند باید عوارض آلایندگی بپردازد، اما خودروهای سایر شهرها در صورت تردد در تهران از این عوارض معاف هستند.
او با اشاره به تبعیض اقتصادی در نحوه محاسبه عوارض، گفت: عوارض خودرو بر اساس قیمت خودرو نیز تعیین میشود، درحالیکه ماهیت آلایندگی ارتباطی با قیمت خودرو ندارد.
صدرنژاد افزود: از منظر اجتماعی نیز این قانون امکان دور زدن دارد و افراد میتوانند با تغییر پلاک و دریافت پلاک سایر شهرها از پرداخت عوارض فرار کنند. این در حالی است که قانون باید رفتار قانونی را در جامعه نهادینه کند.
او با اشاره به تعارض میان برخی مفاد این قانون و قانون هوای پاک گفت: در قانون هوای پاک، معاینه فنی یکی از معیارهای مهم است، اما در ماده ۲۹ قانون مالیات بر ارزشافزوده سن خودرو مورد توجه قرار گرفته است.
ضرورت تعیین مشوق برای خودروهای کم آلاینده
نماینده وزارت صنعت، معدن و تجارت درباره معیار سن فرسودگی خودرو گفت: ممکن است خودرویی ازنظر عمر به سن فرسودگی رسیده باشد، اما کیفیت و استاندارد آن همچنان مورد تأیید باشد.
او افزود: در پیشنهاد اصلاحی، کل کشور مدنظر قرار گرفته و در بخش درآمدها نیز به دهیاریها اشاره شده است؛ درحالیکه به نظر میرسد در وهله نخست باید مناطق آلوده مدنظر قرار گیرند و درباره دهیاریها نیز ضرورتی برای ذکر نام آنها وجود ندارد چون امکان وضع محدودههای آلایندگی و اخذ عوارض ندارند.
نماینده وزارت صمت ادامه داد: اگر قانون اصلاح شود، ضمانت اجرای نحوه هزینهکرد منابع اهمیت زیادی دارد.
این عوارض نباید مانند سایر عوارض شهرداری قابل تعویق به آینده باشد و باید سازوکاری برای تضمین پرداخت بهموقع آن ایجاد شود.
او افزود: در متن پیشنهادی باید برای خودروهای کم آلاینده و همچنین خودروهای برقی و هیبریدی مشوقهای عمده در نظر گرفته شود. همچنین استفاده از سیستمهای هوشمند و محاسبه میزان پیمایش نیز باید در کنار اصلاح قانون مورد توجه قرار گیرد.
مخالفت وزارت اقتصاد با اصلاح قانون
نماینده وزارت اقتصاد در این نشست تأکید کرد: ما با اصلاح قانون موافق نیستیم، اما دغدغه رفع آلودگی هوا و جلوگیری از دور زدن قانون را قبول داریم.
او ادامه داد: قانون باید هم در اجرا ساده باشد و هم مردم بتوانند بهسادگی به آن پایبند باشند، اما پیشنهادهایی مانند تعیین ظرفیت مجاز ورود خودرو و تغییر عوارض بر اساس بازههای زمانی و شرایط آبوهوایی، عملیاتی نیست.
او افزود: فرسودگی ناوگان عمومی یکی از عوامل آلودگی هواست؛ بنابراین این سؤال مطرح است که چرا این ناوگان باید بهعنوان استثنا اجازه ورود به محدودههای کنترل آلودگی را داشته باشد؟
نماینده وزارت اقتصاد ادامه داد: در متن پیشنهادی به نظر میرسد درآمدها باید بهطور کامل صرف ناوگان عمومی شود، درحالیکه ممکن است شهرهای کوچک اساساً ناوگان حملونقل عمومی نداشته باشند.
او درباره معیار معاینه فنی نیز گفت: قرار دادن معاینه فنی بهعنوان ملاک تعیین عوارض، محل بحث است و میتواند زمینه سوءاستفاده ایجاد کند.
راهکار اجرایی بهجای اصلاح قانون
نماینده سازمان برنامهوبودجه گفت: معمولاً در قوانین، معیارهایی در نظر گرفته میشود که شرایط احراز آنها مشخص و قابلاجرا باشد.
برای مثال، پلاک خودرو در موضوع آلودگی یک معیار قابل احراز است.
بنابراین باید دید آیا ظرفیتهای اجرایی کشور میتواند تغییر این معیارها و شرایط احراز را عملیاتی کند یا خیر.
او افزود: بیشتر موارد مطرحشده ماهیت اجرایی دارند و به نظر میرسد در برخی موارد میتوان بهجای اصلاح قانون، از راهکارهای اجرایی استفاده کرد.
نماینده سازمان امور مالیاتی نیز گفت: ما با کلیت طرح مشکلی نداریم، اما باید قابلیت اجرای قانون جدید، شمول آن نسبت به همه شهرها و همچنین نسبت آن با طرح ترافیک موجود بررسی شود و مشخص باشد که آیا قرار است عوارض جدیدی نیز دریافت شود یا خیر.
تأکید محیطزیست بر هزینهکرد کل منابع برای حملونقل عمومی
نماینده سازمان حفاظت محیطزیست گفت: با اصلاح قانون موافقیم و پیشازاین نیز برای پایش وضعیت، با شهرداریها مکاتبه کردهایم تا میزان عوارض دریافتی و نحوه هزینهکرد آن را اطلاعرسانی کنند.
او افزود: منابع باید صرف توسعه و نوسازی ناوگان حملونقل عمومی شود و برای این موضوع نیز سازوکار نظارتی وجود داشته باشد.
صدرنژاد در پاسخ گفت: ناوگان حملونقل عمومی در حال حاضر نیز از طرح ترافیک معاف است و در متن پیشنهادی چیزی به آن اضافه نشده است درحالیکه اکنون خودروهای دولتی نیز مستثنا هستند درحالیکه در اصلاحیه پیشنهادی، آنها را گروه خودروهایی قرار دادهایم که باید برای ورود مجوز دریافت کنند.
در این نشست مطرح شد که در بند «ب» ماده ۲۹، عوارض آلایندگی از همه خودروها حتی خودروهایی که تردد ندارند دریافت میشود و درواقع عوارض مضاعف ایجاد شده است.
پیشنهاد ما این است که عوارض آلایندگی ماده ۲۹ به همان بند «ب» منتقل و با سازوکار مشخص وصول شود.
همچنین درباره نحوه توزیع منابع نیز اظهار شد: اگر قرار است منابع صرف حملونقل عمومی شود، میتوان این موضوع را گستردهتر دید تا با تصویب شورای شهر، فقط شهر آلوده ذینفع نباشد و مناطق بیشتری بتوانند از این منابع استفاده کنند.
نماینده وزارت اقتصاد در ادامه نشست گفت: در قانون مالیات بر ارزشافزوده، برای هر عوارضی که تعیین تکلیف شده و در جای دیگری نیز فرایندی برای آن در نظر گرفته شده است، باید همان بخش دیگر اصلاح شود.
نماینده سازمان برنامهوبودجه نیز پیشنهاد کرد: شهرداریها و وزارت کشور گزارشی از وضعیت موجود ارائه دهند تا تصمیمگیری درباره اصلاح قانون بر مبنای اطلاعات دقیقتری انجام شود.
اصلاح متن پیشنهادی پیش از طرح در کمیته
ایمانی، مشاور حقوقی دبیرخانه کمیته حمایت از کسبوکار، درباره متن پیشنهادی گفت: متن کلیت مناسبی دارد، اما یک اصلاح جزئی میتواند از ایجاد ابهام در آینده جلوگیری کند.
او افزود: در متن جایگزین بند «ب» ماده ۲۹، بهتر است بهجای اینکه موضوع صرفاً به پیشنهاد شهرداریها، ادارات کل حفاظت محیطزیست یا پلیس راهور فراجا منوط شود، امکان پیشنهاد از سوی یکی از این نهادها یا کمیتهای متشکل از نمایندگان آنها در نظر گرفته شود.
همچنین درباره شورای عالی هماهنگی ترافیک استانها نیز باید اصلاحاتی انجام شود تا در آینده ابهامی ایجاد نشود.
اسکندری در جمعبندی نشست گفت: اصلاحات لازم را انجام میدهیم و متن را برای اعضا ارسال میکنیم تا در جلسه بعدی اصلاح نهایی انجام و پیشنهاد به صحن کمیته حمایت از کسبوکار ارائه شود.
او افزود: متن اولیه باید با توجه به نکات مطرحشده از سوی دستگاهها ویرایش و بهصورت مکتوب، با یک مهلت زمانی مشخص، برای اعضا ارسال شود تا نظرات آنها دریافت شود.
پسازآن، متن در جلسه آتی به صحن کمیته خواهد رفت و در صورت تصویب، بهعنوان لایحه پیشنهادی برای بررسی در هیات دولت و سپس ارجاع به مجلس پیگیری میشود.
اسکندری همچنین گفت: مبنای قانونی طرح ترافیک و موضوع دریافت عوارض دوگانه نیز باید بررسی شود تا در صورت تأیید، این موضوع در متن اصلاحی مورد توجه قرار گیرد